La differenza tra le polizze Kasko e Collisione
Tra le assicurazioni auto non obbligatorie molte compagnie assicurative propongono due polizze il cui significato non è forse noto a tutti: la polizza Kasko e la polizza Collisione (anche nota come mini-kasko).
Come è noto la RCA, la polizza assicurativa obbligatoria, copre esclusivamente i danni causati involontariamente a terzi (entro i massimali previsti da ciascuna polizza).
Le polizze Kasko e Collisione sono state quindi introdotte per risarcire eventuali danni sull’autoveicolo assicurato, non i danni causati ad altri. Tali polizze sono quindi particolarmente indicate per i guidatori non esperti e per gli autoveicoli di maggior valore. Veniamo ora ad indicare le principali differenze tra queste due differenti garanzie assicurative.
La polizza Collisione risarcisce dai danni subiti dal veicolo assicurato durante la circolazione in caso di collisione involontaria con veicoli di altri.
Tale garanzia copre i danni indipendentemente dalla valutazione della responsabilità del guidatore, anche nel caso di danneggiamento in seguito ad urto con veicoli in sosta. La copertura tendenzialmente viene estesa anche alle collisioni con rimorchi identificati di veicoli terzi. Tale assicurazione infine, può coprire anche gli accessori di serie.
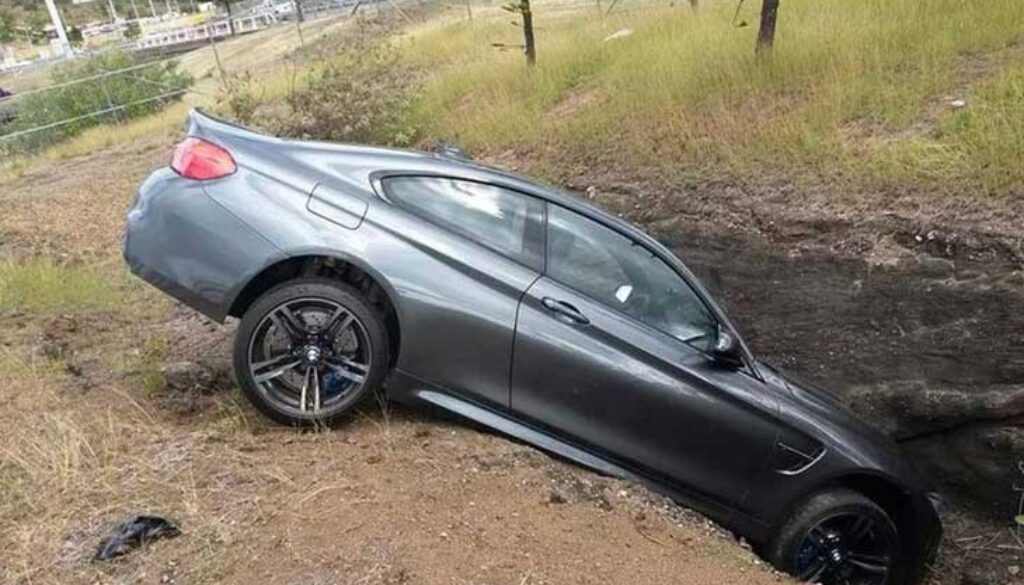
La garanzia Kasko è invece più inclusiva rispetto alla polizza Collisione. Essa è stata pensata per chi vuole assicurare il proprio veicolo in modo completo mettendolo al sicuro dai danni materiali e diretti subiti durante la circolazione. Essa infatti, oltre a coprire i casi di danni derivanti da danneggiamento accidentale in seguito a collisione (come la garanzia Collisione) risarcisce il proprietario del veicolo assicurato anche in caso di ribaltamento dell’auto, urto e uscita di strada.
Anche la polizza Kasko può coprire gli accessori di serie.
In sostanza quindi, la polizza Kasko prevede il risarcimento da parte dell’assicurazione in un numero di casi maggiore rispetto alla polizza Collisione. Ovviamente, proprio per questo motivo, la polizza Kasko ha un prezzo maggiore rispetto alla mini-Kasko (Collisione).
Quale delle due polizze convenga stipulare spetta quindi, come sempre nel caso delle assicurazioni non obbligatorie, a delle valutazioni personali. Indubbiamente la polizza Kasko è più completa, la polizza Collisione più economica.
Queste due polizze sono ovviamente alternative e possono essere completate dall’assicurazione “incendio e furto” e dall’assicurazione per “atti vandalici”.
I principali servizi messi a disposizione online dalle compagnie assicurative
Le principali compagnie assicurative forniscono numerosi servizi online. In questo modo è possibile eseguire molte operazioni comodamente da casa, dal proprio computer oppure da smartphone e tablet. Tra i principali servizi online rientrano soprattutto quelli che offrono la possibilità di valutare un preventivo per una polizza assicurativa, gestirne una già esistente, comunicare eventuali informazioni, e altre funzioni.
Per quanto riguarda i preventivi online, molte compagnie assicurative offrono sul proprio sito internet la possibilità di calcolare un costo orientativo per una nuova polizza. In alternativa, esistono diversi motori di ricerca specializzati nel confrontare le offerte e le condizioni delle principali compagnie, aiutando le persone interessate ad orientarsi nella scelta della polizza ideale e più conveniente. Per usufruire di questo servizio basta inserire i dati necessari, relativi al richiedente e all’oggetto da assicurare. Il servizio è rapido, accurato e soprattutto, senza impegno.
Uno dei più importanti ed innovativi servizi offerti dalle compagnie assicurative, in particolare, è la possibilità di stipulare una polizza per auto o moto direttamente online. Una volta effettuato il preventivo, basta ultimare il pagamento, anche online o telefonicamente con carta di credito oppure con bonifico bancario o postale, e scaricare la modulistica direttamente dal sito. Come ultimo passaggio, devono essere compilati i documenti richiesti ed inviati alla compagnia per e-mail oppure in forma cartacea. Nella maggior parte dei casi questo servizio può risultare particolarmente conveniente, poiché le operazioni online consentono un abbattimento dei costi da parte delle compagnie, inerenti la fiale e il personale di competenza.
Per chi invece è già cliente di una specifica compagnia assicurativa, inserendo le credenziali d’accesso private, fornite al momento della stipulazione del contratto, è possibile accedere alla propria area clienti. Tramite questo portale si possono visualizzare i dati personali e relativi alla polizza in qualsiasi momento, oltre che eseguire numerose operazioni.
Grazie ai servizi online infatti le compagnie assicurative consentono ai propri clienti di rinnovare la polizza in maniera comoda e rapida con il proprio computer. Basta seguire le istruzioni riportate nell’apposita sezione ed ultimare il pagamento, che può essere eseguito anche tramite carta di credito o bonifico online.
Tra gli altri servizi per i clienti è offerta la possibilità di modificare i propri dati personali in qualsiasi momento. Ad esempio, in caso di cambio di domicilio o residenza, oppure in seguito alla sostituzione del numero di telefono, basta comunicare i nuovi dati da inserire nel contratto direttamente dalla propria area personale.
Una delle ultime possibilità offerte dalle compagnie assicurative è la possibilità di sospendere la propria polizza qualora se ne abbia la necessità. Questo servizio è disponibile esclusivamente per i clienti che abbiano stipulato una polizza che ne preveda la sospensione. Quando il cliente non ha più bisogno della copertura assicurativa, basta che acceda al sito della propria compagnia ed interrompere temporaneamente il contratto, per riattivarlo al bisogno.
Tutte queste operazioni, che un tempo dovevano essere necessariamente effettuate recandosi alla filiale della compagnia assicurativa, oggi possono essere eseguite da casa o in ufficio. Grazie ai servizi online è quindi possibile risparmiare tempo e denaro.
30 Aprile 2023 @ 17:10
Sulla base di quanto scrivete a proposito di polizza Kasko e polizza Collisione (“Queste due polizze sono ovviamente alternative”), chiedo un vostro parere
Se nella polizza compaiono due voci (e costi) distinte per “Collisione con veicolo identificato” e “Kasko completa” e poi nel documento informativo precontrattuale aggiuntivo e nelle Condizioni di assicurazioni la compagnia scrive che la Kasko completa include collisione, urto e ribaltamento, non sembra lecito dubitare che ci sia una indebita duplicazione dei costi?