RC Auto tra normativa e buon senso: la responsabilità civile degli autoveicoli
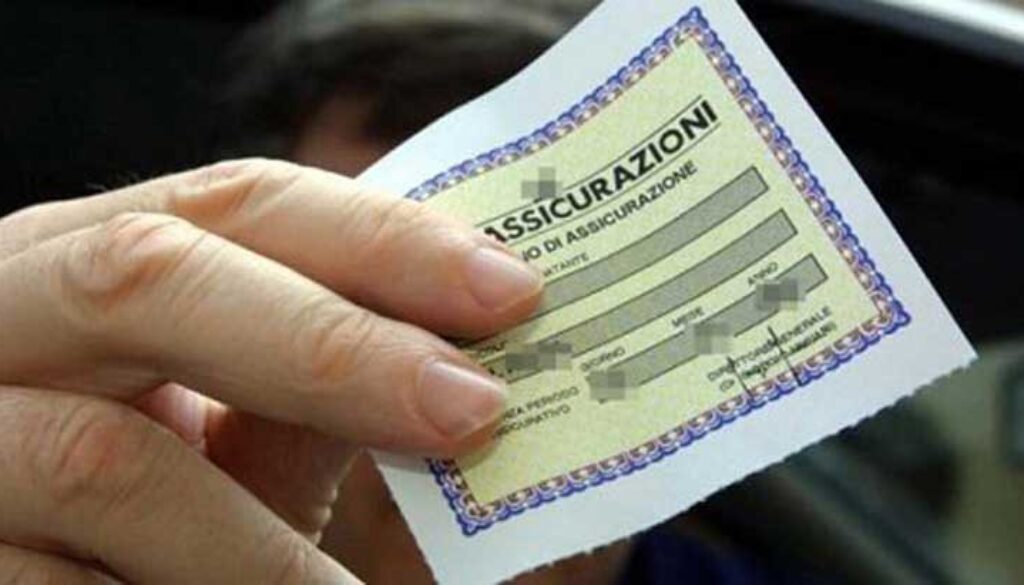
La responsabilità civile autoveicoli, conosciuta anche come RCA o RC Auto, è una delle responsabilità giuridiche per i rischi previste dall’ordinamento del nostro Paese. Nella fattispecie, si tratta di una serie di norme che riguardano la materia specifica della circolazione, e che comprendono gli obblighi che un soggetto è tenuto a rispettare in caso di lesione dell’interesse di un altro soggetto. Tutti coloro che possiedono un veicolo a motore devono dunque munirsi obbligatoriamente di questa forma assicurativa stipulata presso una compagnia assicuratrice per circolare su strada. Tale contratto infatti è fondamentale per tutelare l’assicurato in caso di eventuali danni arrecati a persone o cose durante la circolazione su strada.
Dal punto di vista della normativa, è la legge n. 990 del 24 dicembre 1969 che applica tale responsabilità civile agli autoveicoli. In questo modo la RCA è obbligatoria per legge e ogni veicolo a motore che circoli pubblicamente deve dotarsi di un’assicurazione di questo tipo e rendere visibile il contrassegno sul parabrezza della propria auto. L’articolo 1 di questa legge manifesta in questo modo l’obbligatorietà di tale polizza: I veicoli a motore senza guida di rotaie, compresi i filoveicoli e i rimorchi non possono essere posti in circolazione su strade di uso pubblico o su aree a queste equiparate se non siano coperti secondo le disposizioni della presente legge, dall’assicurazione per la responsabilità civile verso terzi prevista dell’art. 2054 del C.C.
La polizza di assicurazione è un vero e proprio contratto che impegna la compagnia assicurativa e l’assicurato. La compagnia è così tenuta a intervenire in caso di sinistro attraverso il risarcimento di eventuali danni arrecati a terzi o a cose, a fronte di un pagamento annuale da parte del soggetto assicurato. Tale cifra rappresenta il cosiddetto “premio assicurativo” e varia in base a una serie di fattori. Occorre ricordare che tale risarcimento può essere liquidato dalla compagnia assicurativa soltanto se il danno è provocato in maniera involontaria, e sempre entro determinati limiti definiti dal cosiddetto “massimale”. Si tratta di una somma che viene stabilita nel momento della stipula della polizza e che rappresenta il limite della copertura che può interessare l’assicurato. Il decreto legislativo n. 198 del 6 novembre 2007 è stato concepito per assicurare una copertura economica maggiore e ha di fatto modificato la soglia dei massimali, introducendo tetti più alti.
Le norme inerenti questa materia sono state sottoposte a varie revisioni nel corso del tempo, sino a essere inserite in un nuovo Codice delle assicurazioni private, il quale è entrato in vigore a partire dal 2007. In questo Codice (Decreto legislativo n. 209/2005: Codice delle assicurazioni private), sono presenti degli aggiornamenti e una novità particolarmente importante come la cosiddetta formula del risarcimento diretto. Tale formula prevede che in caso di sinistro, si possa richiedere il risarcimento dei danni direttamente alla propria assicurazione, anziché richiederlo alla compagnia assicuratrice della controparte.
Per quel che riguarda invece il periodo di validità della polizza, si ricorda che l’RCA dura un anno. Inoltre, fino a qualche anno fa, precisamente sino al 2012, si era soggetti alla cosiddetta clausola di tacito rinnovo, la quale rinnovava automaticamente il contratto alla sua scadenza. Dal 1 gennaio 2013, invece, il cosiddetto Decreto di Sviluppo bis ha abolito tale strumento, consentendo di fatto agli automobilisti di cambiare eventualmente compagnia assicurativa allo scadere del contratto, senza dare alcuna comunicazione di disdetta, e qualora ci fossero condizioni più vantaggiose in alternativa alla propria compagnia.
Tra le tasse e le assicurazioni che tutti i proprietari di un’automobile, una moto o un altro veicolo sono tenuti a pagare, rientra la cosiddetta Responsabilità Civile. Questa tipologia di assicurazione è fondamentale per chiunque si metta alla guida, poiché, in caso di sinistro, garantisce una tutela economica per i danni provocati a terzi. Ma nel dettaglio, cos’è la Responsabilità Civile, e perché è così importante?
La responsabilità civile può essere definita, in linea generale, come la responsabilità che ogni cittadino è tenuto ad assumersi, qualora arrecasse un danno nei confronti di terzi, che siano persone o cose. Questo concetto rientra nella categoria delle responsabilità giuridiche, ed è stato nel tempo applicato anche al mondo dei veicoli circolanti su strada.
In questo caso la Responsabilità Civile, la cui denominazione viene estesa utilizzando la categoria di veicolo interessata, ad esempio “auto” o “moto”, è una forma assicurativa che tutela eventuali danni arrecati involontariamente da parte del conducente di una vettura durante la circolazione. Più precisamente, la Responsabilità Civile, in caso di sinistri per i quali sia responsabile o meno l’assicurato, consente il risarcimento dei danni provocati a terzi, da parte della compagnia assicurativa con la quale sia stato stipulato un contratto.
La Responsabilità Civile dei mezzi di trasporto è diventata obbligatoria dopo l’emanazione della legge n.990 del 24 dicembre 1969. Grazie a questo decreto si è stabilito che qualsiasi veicolo a motore deve essere coperto da un’assicurazione che tuteli la responsabilità civile verso terzi. L’obbligo stabilito dalla Legge è stato quindi ampliato dall’art.181 del Codice della Strada, con il quale è stata resa obbligatoria anche l’esposizione sulla vettura assicurata del contrassegno rilasciato dalla compagnia assicurativa. Rientrano in quest’ultimo provvedimento tutti i veicoli a motore, ad eccezione dei motocicli e ciclomotori, per i quali è previsto in ogni caso che il conducente debba sempre essere in possesso del suddetto contrassegno. La pena per chi non circola esponendo o recando con sé lo specifico certificato, prevede una multa particolarmente elevata, oltre che l’immediato sequestro del veicolo.
Inoltre, nel caso in cui un conducente distratto o poco rispettoso della Legge, che circoli su strada senza aver stipulato una tutela di Responsabilità Civile, dovesse rimanere coinvolto in un sinistro, sarebbe tenuto a risarcire i danni provocati in maniera del tutto autonoma, oltre ad essere sottoposto al giudizio di un tribunale.
La Responsabilità Civile può essere estesa a tutti i veicoli a motore senza guida di rotaie, inclusi automobili, motocicli, ciclomotori, autocarri, camper e altre categorie di mezzi di trasporto. Il meccanismo alla base della polizza RC prevede il pagamento, da parte del richiedente, di un “premio assicurativo”, ovvero di una quota prestabilita di denaro che viene valutata in base ad una serie di fattori. Il premio rappresenta un elemento chiave nella definizione del contratto assicurativo tra compagnia e assicurato, in quanto è grazie a questa somma che l’assicurazione si impegna a intervenire in caso di sinistro. Nello specifico, per determinare il valore del premio si fa riferimento allo “stile di guida” del richiedente, enumerando la quantità di sinistri in cui sia stato coinvolto o dei quali sia stato responsabile, negli anni passati e nel periodo recente.
In base a queste informazioni, l’assicurato viene assegnato ad una delle diciotto “classi di merito” standard. Nelle prime classi rientrano i guidatori con un minor numero di sinistri. Viceversa, le ultime classi, fino alla diciottesima, sono riservate ai guidatori che annoverano nella propria “storia automobilistica” una quantità elevata di incidenti. Il premio da versare alla compagnia assicurativa è correlato alla classe di appartenenza, per cui sarà maggiore per i clienti appartenenti alle categorie inferiori.
Al momento della stipula della polizza viene stabilito il cosiddetto “massimale”, ovvero il tetto massimo rimborsabile dalla compagnia, oltre il quale l’ammontare del danno deve essere risarcito dal conducente del veicolo. Il valore minimo del tetto è stabilito per legge, ma ogni richiedente può innalzare il massimale al livello ideale, naturalmente con un aumento del premio assicurativo.
Sarebbe utile ricordare che la garanzia di Responsabilità Civile Auto, Moto o per altri veicoli, non copre tutti i sinistri provocati da conducenti in stato di ebbrezza o sotto l’effetto di stupefacenti, non patentati o la cui patente sia scaduta o revocata, e qualora siano presenti nella vettura oggetti o altre persone non trasportate in maniera conforme alla normativa vigente.
La Responsabilità Civile dei mezzi di trasporto è obbligatoria proprio in virtù della sua estrema importanza. Infatti, nella società odierna, in cui la vita è diventata frenetica e stressante, ognuno di noi sembra vivere inseguendo le lancette di un orologio. Di conseguenza, siamo sottoposti quotidianamente a una pressione notevole. Probabilmente tutto ciò è alla base dell’aumento vertiginoso del numero degli incidenti automobilistici dovuti a un momento di distrazione, che può capitare a chiunque. Il rischio che si possano commettere degli errori quando si è alla guida, o la possibilità di subire quelli altrui è elevato, per cui è molto importante tutelarsi. Le polizze di Responsabilità Civile, sebbene non possano contribuire a diminuire questo rischio, possono in ogni caso tutelarci dalle spese economiche che ogni sinistro comporta.
Suggerimenti pratici per assicurare un veicolo
Chiunque possieda un veicolo a motore, a due o quattro ruote, sa che la stipula di una polizza assicurativa rappresenta uno step fondamentale per tutelarsi da una serie di rischi legati a eventi che potrebbero verificarsi indipendentemente dalla propria volontà e arrecare dei danni a terzi durante la circolazione. I latini dicevano “praestat cautela quam medela”, a cui corrisponde la celebre espressione “prevenire è meglio che curare”, ed è proprio vero che, sebbene non sia possibile prevedere tutto ciò che accade in anticipo, può essere senz’altro utile uno strumento che aiuti a ridimensionare la portata di eventuali danni che possono verificarsi alla guida.
Innanzitutto è bene chiarire che la stipula di una RC auto o Responsabilità civile, è assolutamente obbligatoria per legge. Precisamente, è la Legge 24 dicembre 1969 n. 990 che ha definito come obbligatoria tale tipologia assicurativa. Nell’ordinamento giuridico italiano, dunque, tale obbligo consiste in un vincolo che coinvolge e impegna due parti: l’assicurato e l’assicuratore. Il primo soggetto versa una somma detta “premio” all’assicurazione che si impegna a sua volta ad intervenire in caso di una serie di eventi attraverso un risarcimento di natura economica. Nella fattispecie, tali danni possono essere cagionati a persone o a cose, durante la circolazione stradale, e dunque sempre collegati alla guida del veicolo.
Esistono però delle varie possibilità per chi deve scegliere una polizza adatta al proprio veicolo. Si parla, infatti, di garanzie accessorie in riferimento a una serie di situazioni in cui l’assicurazione può impegnarsi ugualmente a intervenire nei confronti dell’assicurato, coprendone i rischi collegati. Tra queste, ad esempio, le più diffuse sono le garanzie furto e incendio, kasko, eventi atmosferici e naturali, cristalli, infortuni conducente, e assistenza stradale.
Se stiamo per stipulare una polizza per il nostro veicolo, e vogliamo scegliere anche la soluzione più conveniente, ci chiederemo senz’altro come viene calcolato il valore del premio. Tale somma può variare da un’assicurazione all’altra, in quanto ogni compagnia ha un certo margine di operatività nella definizione dei propri premi assicurativi, ma in generale, la formula che influenza tali elementi nel nostro Paese è conosciuta come bonus malus. Si tratta di un sistema che consente agli automobilisti che hanno causato meno danni alla circolazione, e quindi più attenti e virtuosi, di pagare meno di anno in anno. Si parla, infatti, di “classi di merito” in relazione a questa materia: alle diverse classi corrispondono diversi importi. Tali classi vanno dalla 18 alla numero 1, che sono rispettivamente la più alta e la più bassa.
Un altro elemento da considerare è che esistono differenti modalità per assicurare un veicolo. Infatti, lo sviluppo del web ha offerto negli ultimi anni, una serie di strumenti utili per ottenere informazioni legate al mondo assicurativo. Sono le stesse compagnie assicurative a fornire una serie di elementi che possono risultare determinanti per la scelta dell’utente o offrire portali che offrono delle possibilità per il contraente della polizza di consultare la propria posizione. Allo stesso modo, è possibile stipulare un contratto direttamente on-line, o calcolare dei preventivi confrontando le proposte offerte dalle compagnie.
Una buona e fondamentale norma da seguire, prima di sottoscrivere un contratto assicurativo, è quella di informarsi su tutte le clausole e condizioni di tale documento che impegna la compagnia assicurativa e il proprietario del veicolo.
Se abbiamo quindi individuato la formula adatta al nostro caso, e scelto la compagnia assicurativa, non ci resta che analizzare e ottenere, a livello pratico, una serie di documenti come: il fascicolo informativo con tutte le condizioni della polizza, l’informativa sulla privacy e quella sull’intermediario assicurativo, modulo di adeguatezza, contratto, certificato, contrassegno e carta verde. Questi ultimi sono i documenti che vanno sempre tenuti all’interno del veicolo, di cui, il contrassegno va esposto sul parabrezza dell’auto. Questi modelli vanno sottoscritti sia dall’impresa assicurativa che dal contraente della polizza e rappresentano la documentazione contrattuale complessiva.
Le responsabilità di un automobilista: dall’assicurazione alla guida sicura
Sicurezza e automobile. Quello che a prima vista potrebbe sembrare un binomio scontato e naturale, in realtà non lo è affatto. Dall’assicurazione al comportamento durante la guida, ogni automobilista ha delle precise responsabilità, alcune delle quali disciplinate dalla legge, altre legate invece al buon senso. Esistono delle norme molto chiare in materia di circolazione, a partire dall’articolo 193 del Codice della Strada che obbliga il proprietario di un veicolo a motore a munirsi di una copertura assicurativa conosciuta come Responsabilità civile auto o più comunemente con le sigle Rca o Rc auto. Si tratta di una polizza che garantisce il risarcimento per eventuali danni arrecati a terzi durante la circolazione ed è obbligatoria per tutti i veicoli a motore. Qualora un conducente venisse sorpreso alla guida sprovvisto di tale copertura va incontro a sanzione amministrativa e tale norma resta valida anche per veicoli sprovvisti di tale contrassegno o con contrassegno scaduto, fermi o parcheggiati in zone pubbliche.
In fatto di sicurezza non è difficile garantire un buon livello di tutela per se stessi e per i propri passeggeri quando si è alla guida della propria vettura. Si ricorda innanzitutto che quando si parla di sicurezza nel mondo delle automobili, è utile distinguere tra sicurezza passiva e sicurezza attiva. L’espressione sicurezza passiva si riferisce a una serie di dispositivi e sistemi di cui è dotato il veicolo come cinture di sicurezza, airbag, poggiatesta, che consentono di attutire le eventuali conseguenze di un incidente, agendo in questo modo sull’energia cinetica del veicolo. Per sicurezza attiva invece si intendono tutti quei sistemi che migliorano la prestazione della vettura e prevengono il verificarsi di incidenti e dunque luci, servosterzo, pneumatici, tergicristalli.
Dal momento in cui sono moltissime le persone che utilizzano quotidianamente un veicolo a motore per i più svariati motivi, esistono una serie di buone norme che se seguite consentono all’automobilista di evitare danni non solo al proprio veicolo ma anche alla circolazione.
Sempre il Codice della Strada prevede per esempio diverse regole inerenti la circolazione come l’obbligo di viaggiare con fari anabbaglianti o luci diurne accese anche di giorno a partire dal 1 gennaio 2014. In questo modo, gli altri automobilisti o utenti della strada, motorizzati e non, possono calcolare meglio la loro distanza dal veicolo, riducendo così il rischio di incidenti.
Tra le cattive abitudini piuttosto diffuse c’è quella di utilizzare il proprio telefono cellulare quando si è alla guida. A tal proposito, si ricorda che effettuare una telefonata è possibile solo se provvisti di auricolare o in modalità “vivavoce”. Inoltre, per quanto riguarda il trasporto di bambini, occorre ricordare che vanno sempre utilizzati gli appositi seggiolini o adattatori a seconda del peso del passeggero e della sua età per garantirgli un buon livello di sicurezza durante la circolazione.
Una buona abitudine generale sempre raccomandabile è quella di informarsi sulle condizioni atmosferiche e sulla situazione del traffico prima di mettersi alla guida o di intraprendere un viaggio lungo o impegnativo. In casi come questi è sempre utile organizzare con anticipo il percorso da seguire e giungere adeguatamente riposati al momento della partenza per mantenere una buona soglia di vigilanza e concentrazione, non rinunciando a delle soste al primo sintomo di stanchezza piuttosto che procedere.
Abolizione del tacito rinnovo. Ricordarsi di rinnovare la RCA
“Oh, no, mi sono scordato di rinnovare l’assicurazione!”
Come fare per evitare di trovarsi in una situazione simile e dover pagare multe salate?
Per quanto si possa avere una memoria di ferro, è facile che fra gli impegni quotidiani, il lavoro e la famiglia ci sfugga di mente di rinnovare la polizza assicurativa.
Fino al 2012 non bisognava prestare particolare attenzione a queste cose poiché valeva la regola del “silenzio assenso” e tutte le coperture erano prorogate per tacito rinnovo. Per evitare che questo accadesse era necessario intervenire entro quindici giorni prima della scadenza del contratto per estinguere la polizza.
Dal 2013, però, non è più così e ci si può ritrovare, senza rendercene conto, a girare con l’assicurazione scaduta. La clausola del tacito rinnovo è stata eliminata da tutti i contratti, rendendo doveroso uno sforzo mnemonico da parte dell’assicurato.
Restano, per fortuna, quindici giorni di tolleranza entro i quali, se ci si accorge di avere l’assicurazione scaduta, si fa sempre in tempo a rinnovarla senza conseguenze che gravino sul nostro portafoglio (a differenza del passato, quando era prevista una multa forfettaria di 25 euro). Ma si tratta comunque di una magra consolazione perché può capitare di dimenticarsi la scadenza del contratto e non sono di certo quei quindici giorni a fare la differenza.
Questo nuovo modus operandi rende più facile per l’utente cambiare compagnia assicurativa e scegliere offerte più convenienti, ma rende più difficoltoso il rinnovo.
Per rinnovare il contratto è quindi necessario armarsi di un po’ di pazienza. Spesso basta seguire le procedure guidate sul sito della compagnia o effettuare una telefonata. Altre volte si deve inviare e firmare moduli ed è un tantino più fastidioso.
Come fare, dunque, per ricordarsi della data di scadenza della propria assicurazione e per evitare fastidiose e dispendiose multe?
Di solito sono le agenzie stesse, che hanno interesse a effettuare un rinnovo, a contattare l’utente qualche settimana prima della scadenza. Ma il rischio di dimenticare comunque c’è sempre e non si può fare esclusivo affidamento sulle compagnie assicurative.
È bene, dunque, controllare periodicamente che sia tutto in regola. Un accertamento in più ogni tanto non può di certo far male. Può essere efficace evitare di gettare la posta proveniente dalla compagnia di assicurazioni bollandola come pubblicità senza valore, poiché magari si tratta di una lettera inviata per ricordare all’assicurato imminente conclusione del contratto. Segnare sul calendario, se lo si consulta spesso per lavoro, la data di scadenza della polizza può risultare utile.
Allo stesso modo, adoperare applicazioni web o sul cellulare che ci ricordino il termine è una soluzione valida: una semplice sveglia o spunta sul calendario (virtuale, digitale o reale che sia) può fare la differenza in questo caso.
Questo perché, come dicevamo prima, se da una parte l’abolizione del tacito rinnovo ha reso più facile il cambio di compagnia, di polizza o la scissione del contratto, dall’altra ha reso l’utente totalmente responsabile della propria copertura assicurativa e quindi si deve prestare un pochino di attenzione in più sul rinnovo dell’assicurazione. E il classico nodo al fazzoletto è poco pratico. Ormai ci sono mezzi più funzionali.
Le polizze accessorie che possono completare la RC Auto
Tra le assicurazioni per auto, l’assicurazione senza dubbio più importante è la Responsabilità Civile obbligatoria. Tale polizza infatti, oltre ad essere necessaria per legge, è effettivamente centrale per il nostro modo di concepire la mobilità su quattro ruote.
Senza tale polizza infatti correremmo il rischio di non poter ripagare eventuali danni da noi causati, ed allo stesso modo, di non essere risarciti di quelli subiti. L’assenza di questo tipo di copertura assicurativa renderebbe in pratica complicatissima, se non impossibile, la diffusione di massa del traffico di automobili.
La garanzia RCA, come è noto, non copre però da tutte i possibili danni subiti o inferti dai conducenti e dagli autoveicoli relativi. Le compagnie assicurative propongono quindi un buon numero di garanzie integrative, molto delle quali sono praticamente standard.
Una delle più comuni è naturalmente la polizza “Furto e incendio” che assicura il veicolo del contraente nel caso venga rubata la macchina, o nel caso di incendio. Questa polizza può essere importante, specie in alcune zone (tipicamente le grandi città) in cui i furti sono all’ordine del giorno. In caso si decida di stipulare un’assicurazione “furto e incendio” bisogna porre attenzione a cosa essa copra. I furti parziali non sono sempre coperti integralmente.
Altra garanzia integrativa diffusa e che può essere molto utile, fondamentale in alcune città, è la polizza contro gli “atti vandalici”. Anch’essi sono purtroppo frequenti, specie sui veicoli in sosta.
Altre polizze poi coprono danni più particolari. Si tratta di polizze mirate a determinate tipologie di cliente e che possono cambiare anche nel nome nelle differenti compagnie assicurative. Un esempio è la garanzia “cristalli” che tutela il danneggiato in caso di rottura di lunotto, finestrini e parabrezza.
Altra polizza disponibile in gran parte delle più grandi compagnie assicurative è la polizza Kasko che copre da gran parte dei danni possibili durante la circolazione dell’autoveicolo (anche in questo caso è bene leggere nel dettaglio il contratto proposto dall’assicurazione).
La garanzia spesso chiamata “assistenza stradale” o “soccorso stradale” garantisce, in modi diversi, l’ausilio dell’assicurazione nel caso di improvvisa rottura dell’autoveicolo. Integrativa rispetto alla RC Auto è anche la polizza “Infortuni del conducente”, che serve ad assicurare il conducente del veicolo, indipendentemente dal contraente, e copre spesso anche i casi più gravi.
Auto senza assicurazione. Un fenomeno allarmante
Siete automobilisti diligenti: precisione, prudenza e attenzione sono le vostre parole d’ordine. Ottimo continuate così ma non potete comunque prescindere dall’assicurazione della vostra auto. È vero c’è la crisi economica, i soldi scarseggiano e le polizze assicurative non hanno certo costi bassi ma sulla sicurezza è bene non risparmiare. Siamo d’accordo, giusto? Le regole si rispettano se vogliamo essere tutelati e non avere l’assicurazione sarebbe comunque solo un falso risparmio perché la multa è sempre in agguato in vari casi ed è anche salata.
Nonostante questo invece in Italia le auto senza assicurazione sono in costante aumento negli ultimi anni (soprattutto dal 2011 in poi) in un trend negativo crescente ed allarmante. Ad oggi siamo quasi a 4 milioni di automobili che viaggiano senza copertura assicurativa con ovvie ripercussioni in caso di incidente. Un vero problema nazionale.
I casi di cronaca che vedono protagonisti incidenti d’auto in cui il guidatore che ha causato il danno, grave e a volte anche mortale purtroppo, era senza assicurazione sono moltissimi. Quante volte abbiamo sentito al telegiornale la notizia ad esempio del giovane calciatore di turno che provoca un incidente a grande velocità con una macchinona e per di più senza assicurazione? Questo tipo di fatti fa più notizia- e ci fa innervosire parecchio- ma capita spesso a varie tipologie di persone di essere coinvolte in maxi tamponamenti o incidenti più o meno gravi senza ombra di polizza assicurativa. E se la vittima di un incidente del genere foste voi?
Sapete cosa succede se si guida senza assicurazione? In caso di incidente i danni sono sia per chi provoca il danno sia per chi ne è vittima. Quando un’auto senza copertura assicurativa viene coinvolta in un incidente al risarcimento dovrebbe provvedere il Fondo per le vittime della strada gestito dal Consap. Il fondo però è sempre più in rosso visto che in parte viene finanziato dalle polizze stipulate dagli automobilisti diligenti (o semplicemente rispettosi della legge!) e così sono sempre di più le vittime che non riescono ad essere risarcite.
Avere un’auto senza assicurazione è inoltre un bel danno economico se viene multati e può accadere in tante occasioni: per un controllo o anche semplicemente se parcheggiate in divieto di sosta. Le sanzioni amministrative già alte sono ulteriormente aumentate dal 15 febbraio di quest’anno e inoltre l’archivio informatico della Motorizzazione Civile grazie alle informazioni di Ztl, Telepass e sorpassometri può fornire in tempo reale alle Forze dell’Ordine e al Ministero dell’Interno i dati di coloro che circolano sprovvisti di assicurazione. Ai cittadini “evasori” viene comunicato che entro 15 giorni devono pagare la quota assicurativa pena una multa che va da 841 euro ad un massimo di 3.366 euro fino al sequestro dell’auto. Una seccatura bella grossa vero?
Il calo delle frodi assicurative dovrebbe portare ad un calo della tariffe Rc auto e quindi anche ad una riduzione delle persone vittime di incidente stradale che non vengono risarcite. Speriamo che finalmente accada per evitare tanti problemi e porre fine a questo fenomeno crescente ed allarmante.